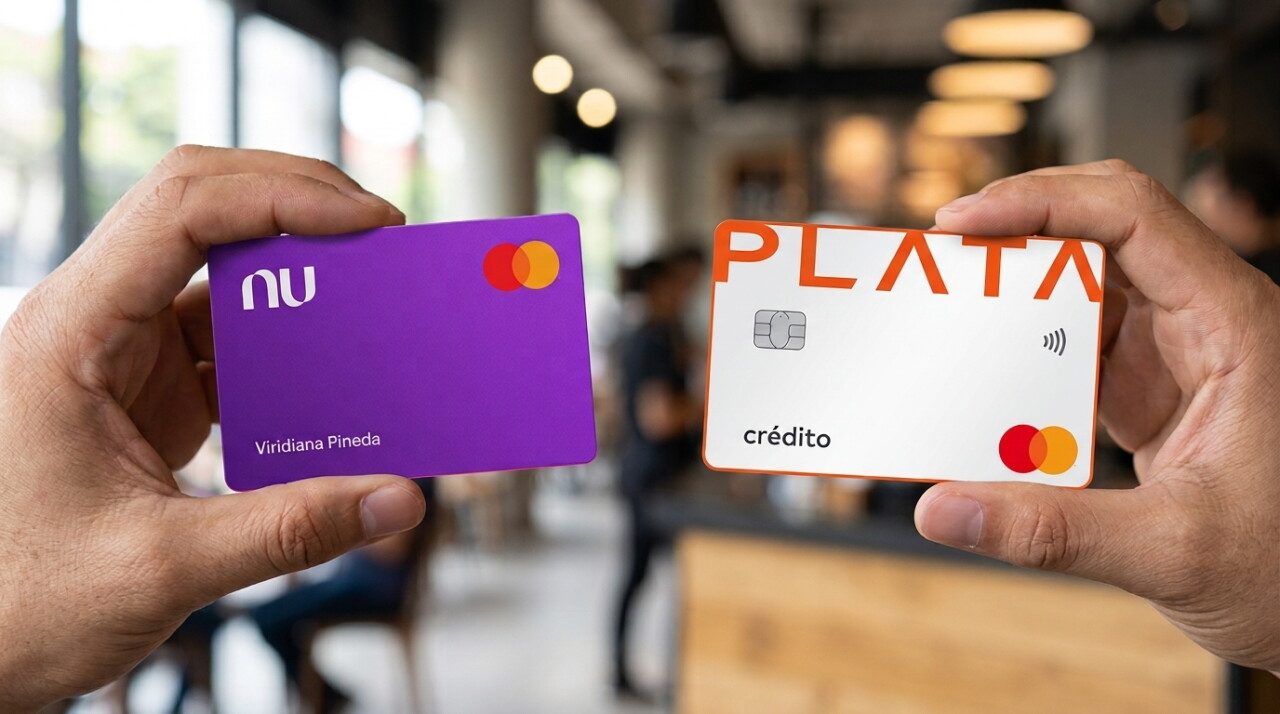
La competencia entre los neobancos en México se intensifica, particularmente en el negocio de las tarjetas de crédito , donde Nu México y Banco Plata buscan ganar terreno entre los consumidores jóvenes. Ambas instituciones han encontrado en este segmento una oportunidad para ampliar su base de clientes y disputar mercado a la banca tradicional. Información de la Comisión Nacional Bancaria y de Valores (CNBV) señala, al cierre de agosto, que Nu México suma 10.1 millones de tarjetas de crédito, mientras que Banco Plata es su más cercano competidor, con 8.2 millones.
La fuerte presencia en el mercado de Nu, que dirige Estephany Paulette Ley , y Banco Plata, cuyo CEO es Neri Tollardo , es casi total. Con base en los datos de la CNBV, nueve de cada 10 tarjetas de crédito de los bancos digitales las otorgan estas instituciones. De acuerdo con información de Plata solicitada por Expansión , el crédito promedio inicial es menor a 10,000 pesos y el 40% de su clientela tiene entre 25 y 39 años. Nu, por su lado, detalla que el 35% de sus clientes están en un rango de 25 a 34 años ; otro 24%, entre los 18 y 24 años, y 21%, de 35 a 44 años.
Jóvenes son la puerta de entrada para Nu y Plata Funcionan como una escalera. Empiezan con líneas (de préstamos) pequeñas para medir su comportamiento y, conforme mejora su capacidad de pago, les ofrecen productos más rentables, captando también a millones de adultos fuera de las grandes ciudadesJorge Sánchez Tello , economista y consultor, mencionó que la apuesta de los neobancos en el mercado de tarjetas de crédito es crecer sin el costo de sucursales físicas, usando algoritmos de riesgo para prestarle a quien no tiene historial comprobable. Explicó que para los neobancos, los jóvenes son la puerta de entrada natural, porque las instituciones financieras tradicionales les ponen más trabas por falta de historial crediticio.
La tarjeta de crédito de Banco Plata es la entrada a la banca Dado que históricamente millones de mexicanos han sido excluidos del crédito formal por el sistema bancario. Reducir esta brecha es fundamental. Al mismo tiempo, la inclusión debe complementarse con educación financieraMarcos Kantt , director financiero de Banco Plata, explicó a Expansión que la estrategia del banco es ofrecer los mejores productos y servicios financieros, mientras aumentan la inclusión financiera en México. Explicó que la tarjeta de crédito de Plata está diseñada para atender a distintos clientes como las personas que transaccionan y que buscan beneficios lealtad, pero también a aquellos que intentan construir su historial crediticio. “Es por eso que para más del 20% de nuestros clientes cada mes somos su primera tarjeta de crédito. Además, contamos con más de 80 socios comerciales que otorgan beneficios exclusivos”.
"El crédito debe mejorar la vida de las personas" Tradicionalmente, los usuarios se enfrentan a fechas rígidas, cobros sorpresa y muy poco margen de maniobra. Para cambiar eso, nos enfocamos en darles dos cosas fundamentales: más opciones y más controlPara Nu, la estrategia parte de una idea sencilla: el crédito debe simplificar y mejorar la vida de las personas, no complicarla, dijo a esta casa editorial Diego Sierra , Head de Producto de Nu México . Mencionó que el banco ofrece diferir compras a meses sin intereses o financiar su saldo mediante Cash-In o SPEI , siempre con simulación en tiempo real, sin anualidad y sin comisiones ocultas. Por el lado del control, explicó, que desde la app conocen los usuarios en todo momento cuánto deben, cuándo pagan y cuánto les cuesta. Además, pueden elegir fechas de corte y pago flexibles, y consultar NuScore mensualmente para entender cómo se evalúan sus hábitos financieros.
El CAT es un arma de doble filo para Nu y Banco Plata: ¿cuánto cobran?La estrategia de estos neobancos funciona pese al elevado Costo Anual Total (CAT), es decir el costo del crédito. En Nu México ronda el 150% y en el caso de Banco Plata el 169%. Jorge Sánchez Tello consideró que el CAT elevado no frena al cliente, porque el costo de entrada es casi cero. Nu no cobra anualidad y Plata tiene una cuota de 199 pesos más IVA. Si el usuario es totalero y paga su saldo cada mes, la tasa nunca se le aplica. Para el exdirector del Programa de Investigación Aplicada de la Fundación de Estudios Financieros (Fundef) esa estrategia es la más cuestionable, porque usan la narrativa de "inclusión financiera", pero en la práctica están trasladando un riesgo alto al usuario. “Si una persona sin educación financiera pierde liquidez y deja de ser totalera, esas tasas superiores al 100% vuelven la deuda impagable en pocos meses. Facilitar el acceso al crédito con un clic sin acompañamiento puede derivar en una ola de sobreendeudamiento juvenil”.
Pese a intereses Plata ofrece producto completo Nu defiende su CAT al dar inclusiónMarcos Kantt dijo que, a pesar del CAT , los usuarios los eligen porque ofrecen un producto más completo que lo disponible en el mercado mexicano, con funciones de seguridad robustas y facilidad de uso. “Banco Plata destaca por sus beneficios tangibles. Un atractivo programa de cashback, hasta 60 días de gracia para pagar y una experiencia digital intuitiva y fluida en nuestra app. Además, nuestro modelo está diseñado para fomentar hábitos financieros responsables”. Diego Sierra acotó que, ante el CAT, gran parte de su base de clientes estaba excluida de la banca tradicional. Uno de cada dos de sus tarjetahabientes había sido rechazado previamente por otra institución y para el 55% representó su primera tarjeta de crédito. El directivo añadió que, más allá de una tasa, las personas buscan acceso, claridad y una relación de confianza. “Por eso apostamos, entre otras cosas, por la educación financiera para que conozcan y entiendan las características su línea de crédito y la utilicen en proporción a su capacidad de pago”: “Asumir ese riesgo inicial se refleja en la tasa. Creemos que el crédito se mide por los beneficios y la transparencia que lo rodean, características que introdujimos al mercado y hoy empiezan a ser un estándar. Nuestra tarjeta no cobra anualidad, reposición ni penalizaciones ocultas y se gestiona 100% desde la app”.
]]>Contenido sindicado vía RSS de Expansión. Nota original: https://expansion.mx/economia/2026/11/19/nu-y-plata-se-pelean-por-los-tarjetazos-de-los-jovenes-pese-a-sus-altos-costos-y-riesgos-de-morosidad