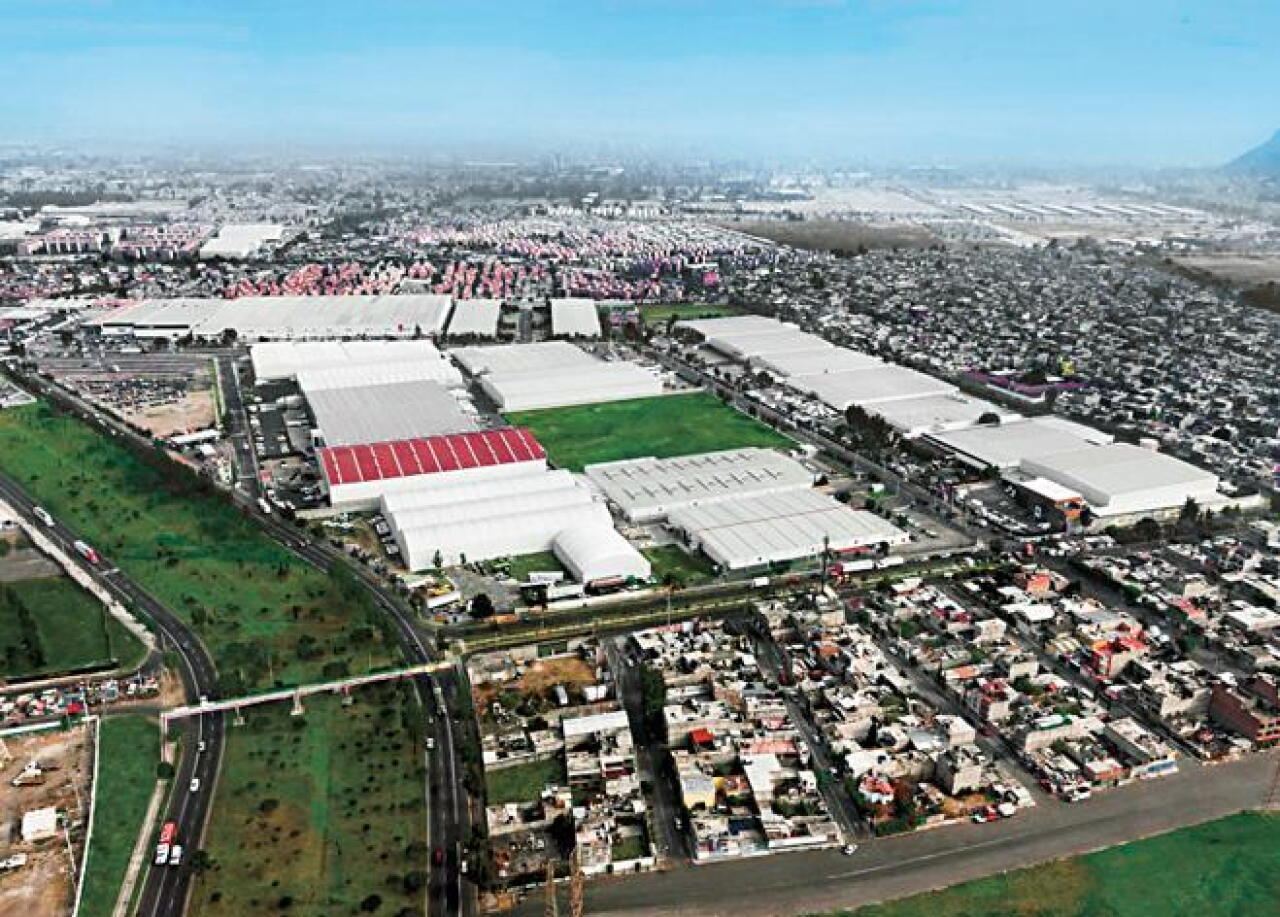
Construir una fábrica es relativamente fácil de entender. Hay un terreno, una inversión, maquinaria, trabajadores y una línea de producción. Lo interesante empieza antes de colocar la primera piedra. Alguien compró ese terreno, alguien financió el parque industrial, alguien construyó la subestación eléctrica, alguien prestó para adquirir maquinaria y alguien puso capital en los proveedores que deberán crecer al ritmo de su nuevo cliente. Antes de fabricar un solo producto, ya hubo una larga cadena de decisiones financieras. En medio de esa analogía, creo que es donde se gesta la siguiente etapa del nearshoring mexicano.
La primera etapa del nearshoring se concentró en capacidad instalada: tierra industrial, naves, líneas de producción y capital fijo. Esa parte de la ecuación avanzó rápido. El problema es que una cadena productiva no se integra únicamente trasladando capacidad de manufactura. Si Estados Unidos quiere reducir su exposición a proveedores asiáticos y aumentar el contenido regional, Norteamérica tendrá que financiar inventarios, proveedores de segundo y tercer nivel, infraestructura energética, logística y tecnología. Ahí cambia la dimensión del problema; ya no se trata solamente de dónde producir, sino de quién tiene el capital para sostener esa producción. Todo eso necesita dinero. Muchísimo. Si Norteamérica quiere fabricar una mayor proporción de lo que consume, no bastará con mover máquinas de Asia a México o Estados Unidos. Habrá que construir parques industriales, carreteras, almacenes, transmisión eléctrica, centros logísticos, infraestructura digital y nuevas capacidades productivas. Los proveedores necesitarán capital de trabajo. Las empresas medianas tendrán que financiar expansiones. Algunos proyectos requerirán deuda; otros, capital privado; muchos necesitarán ambos. Y, ¿quién va a financiar esa transformación y quién terminará cobrando por haber puesto el capital? México tiene una oportunidad que va bastante más allá de recibir fábricas. Hace unos días, desde BIVA se señalaba el potencial de las FIBRAs mexicanas para financiar parques industriales, logística e infraestructura crítica asociada con las nuevas cadenas productivas. No es una hipótesis académica. En julio, IDB Invest y DEG otorgaron financiamiento por hasta 150 millones de dólares a Fibra Nova para desarrollar y operar parques industriales en México. El capital ya está siguiendo a la manufactura. Ahora necesitamos que el sistema financiero mexicano lo haga en una escala mucho mayor. Desde mi óptica, aquí existe una diferencia importante entre participar en la industrialización y participar financieramente en ella. Podemos tener una nueva planta en México financiada por un banco extranjero, instalada en un parque propiedad de capital internacional, equipada mediante crédito externo y rodeada de proveedores que también dependen de financiamiento fuera del país. México obtiene empleos, producción y exportaciones, lo cual tiene enorme valor. Pero una parte considerable del rendimiento financiero generado alrededor de esa planta se queda en otros balances. No veo ningún problema en que participe capital extranjero. Al contrario, será indispensable. Lo que considero una oportunidad perdida sería que México construyera una de las plataformas manufactureras más importantes del mundo sin desarrollar paralelamente los vehículos financieros capaces de invertir en ella.
Tenemos instrumentos. FIBRAs para financiar activos industriales. FIBRA E para infraestructura y energía. CKD y CERPIs para canalizar capital institucional y privado. Bancos capaces de estructurar deuda sindicada. Fondos de capital privado y administradoras que podrían encontrar en infraestructura, logística y proveedores una clase de activos con flujos de largo plazo. El reto consiste en conectar mejor ese capital con los proyectos. Y aquí el nearshoring cambia de naturaleza. Ya no estamos hablando solamente de política comercial. Estamos hablando de asignación de capital. Un fondo de pensiones, una aseguradora o un inversionista institucional no coloca recursos porque un gobernador anuncie una nueva planta. Analiza flujos, plazo, garantías, tasa de retorno, costo de capital, riesgo regulatorio, disponibilidad de energía y posibilidad de salida. Una buena historia industrial no necesariamente constituye una buena inversión. Canadá acaba de ofrecer una demostración interesante. En medio de sus tensiones comerciales con Estados Unidos, está reuniendo a algunos de los mayores administradores de activos del mundo para canalizar capital hacia infraestructura, energía, tecnología y proyectos estratégicos. BMO y Sun Life, por su parte, comprometieron conjuntamente 75 mil millones de dólares canadienses de capital privado para infraestructura. El mensaje es que, la política industrial necesita una arquitectura financiera detrás. México debería estar pensando en la misma escala. No para sustituir al capital internacional, sino para participar junto con él. Co-invertir, estructurar deuda, financiar proveedores, crear vehículos especializados, convertir ahorro institucional mexicano en activos productivos capaces de generar rendimientos durante décadas. El verdadero salto del nearshoring ocurrirá cuando dejemos de contar únicamente las fábricas que llegan y empecemos a medir cuánto capital mexicano participa en financiarlas. México ya consiguió un lugar privilegiado en la fábrica de Norteamérica, ahora falta conseguirlo también en su balance. Nota del editor: Manuel Herrejón Suárez (síguelo en X como @ManuelHerrejonS) es un empresario mexicano con más de dos décadas de experiencia en el sector bursátil y mercado cambiario, especialista en gestión de proyectos en el sector financiero. Es Licenciado en Derecho por la Universidad del Valle de México y Maestro en dirección de empresas para ejecutivos por el IPADE.
______________________________________ Nota del editor: Manuel Herrejón Suárez (síguelo en X como @ManuelHerrejonS) es un empresario mexicano con más de dos décadas de experiencia en el sector bursátil y mercado cambiario, especialista en gestión de proyectos en el sector financiero. Es Licenciado en Derecho por la Universidad del Valle de México y Maestro en dirección de empresas para ejecutivos por el IPADE. Las opiniones publicadas en esta columna corresponden exclusivamente al autor. Consulta más información sobre este y otros temas en el canal Opinión
]]>Contenido sindicado vía RSS de Expansión. Nota original: https://expansion.mx/opinion/2026/09/17/mexico-fabrica-para-norteamerica-y-tambien-puede-financiarla