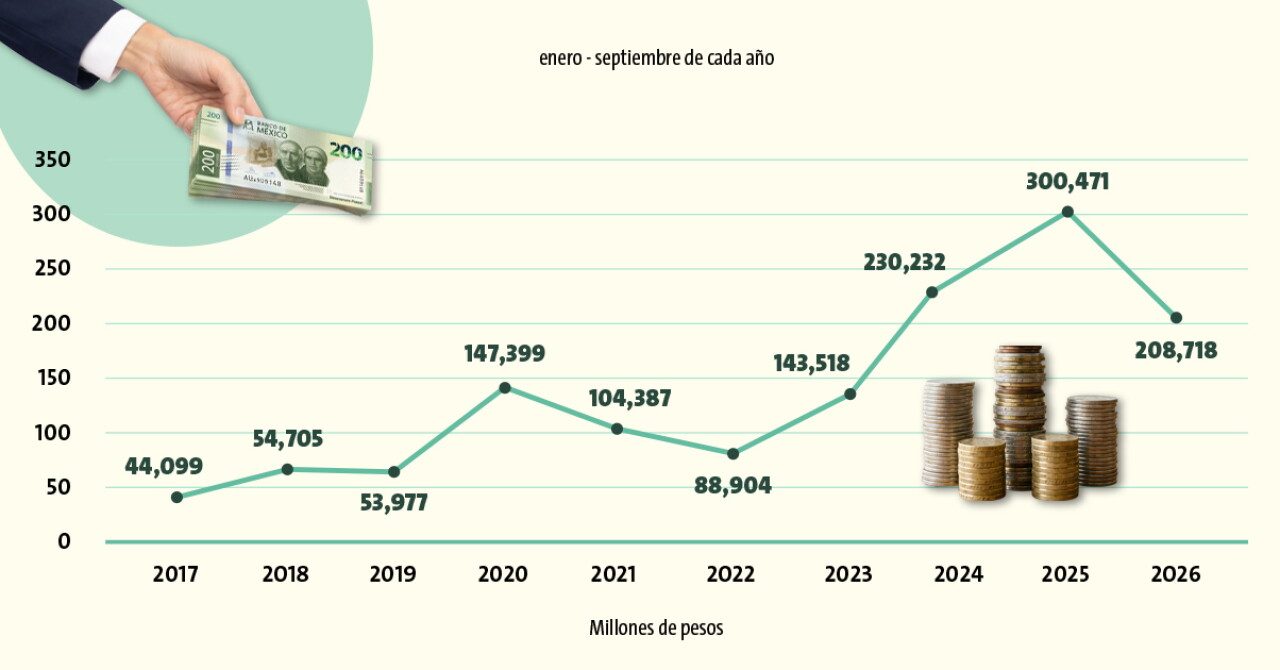
La estrategia de tener ingresos recurrentes por fiscalización a grandes contribuyentes pierde la fuerza con la que arrancó al inicio del gobierno de Andrés Manuel López Obrador y reclama un giro rumbo al tercer año de gobierno de Claudia Sheinbaum Pardo . De enero-septiembre, la Secretaría de Hacienda y Crédito Público (SHCP) reportó una reducción de 30.5% en la recaudación secundaria total por fiscalizar a grandes empresas o grandes contribuyentes .
Menos grandes contribuyentes Ponerse al corriente con el SATEsta recaudación secundaria fue por 208,718 millones de pesos, cuando en el mismo periodo de 2025 fue por 300,471 millones, lo que representa una diferencia de 91,753 millones menos. Tras las cifras se observan un menor número de contribuyentes registrados en este régimen y autocorrecciones que avanzan por parte de los contribuyentes tras una fuerte batalla del SAT contra la evasión y elusión fiscales , en vez de una reforma fiscal. Cada año, el padrón de grandes contribuyentes cambia , hay un ingreso acumulable, que cuando empezó era de 1,250 millones de pesos, pero al considerar la inflación ese ingreso está poco más arriba de los 2,000 millones en la actualidad, lo que va dejando fuera a contribuyentes con menores ingresos. "Es el mismo padrón de grandes contribuyentes que ha sufrido una disminución, del mes de septiembre de 2025 al mes de septiembre de 2026, ya que el umbral de ingresos declarados, para considerarse grande contribuyente, aumenta cada año", detalló Luis Carlos Figueroa Moncada, vicepresidente de Fiscal del Instituto Mexicano de la Contaduría Pública (IMCP). Al cierre de septiembre pasado, el SAT reportó 15,312 grandes contribuyentes personas morales en su padrón, lo que representó 403 menos, en comparación frente al mismo mes de 2025. Si comparamos con septiembre de 2024 la baja es de 860 registros. El menor ritmo en la recaudación también refleja la política anti evasión y elusión fiscal que ha predominado desde 2019, con la eliminación de la condonación de créditos fiscales y revisión, de al menos los últimos cinco años fiscales anteriores, y el lanzamiento en 2021 del Plan Maestro del SAT , el cual apostó por la implementación de medidas anti evasión y elusión fiscal, acompañada más adelante de la inteligencia artificial para detectar discrepancias. Hubo casos mediáticos como, FEMSA, América Móvil, Walmart de México, IBM, Grupo Salinas, entre otros.
Más dinero por cada auditoría“Los contribuyentes se autocorrigieron para no pasar peripecias con el SAT antes de que los fueran a revisar. Otros, derivado de una sola revisión, corrigieron ejercicios fiscales anteriores de manera voluntaria, o derivado de una misma revisión por parte de la autoridad se pusieron al corriente de más de un ejercicio fiscal, por eso se pierde ritmo en la recaudación por fiscalización”, explicó el especialista y asesor en materia fiscal, Juan Manuel Franco. De acuerdo con el representante del IMCP, las revisiones y actos que ejerce el SAT como entrevistas de vigilancia profunda y cartas invitación , que abarcaron diversos ejercicios fiscales, hoy en día se han visto reducidos en cuanto a los periodos de tiempo que abarcan, pues los grandes contribuyentes han corregido inconsistencias , cada vez en mayor proporción con respecto al año pasado. También estas empresas están obligadas a dictaminarse por Contador Público Autorizado, es decir, un tercero con la capacidad profesional para revisar y emitir una opinión sobre la situación fiscal. Por lo que suelen mejorar el cumplimiento en forma correcta y corregir cualquier inconsistencia de forma voluntaria, pues el Contador se encuentra obligado a informar cualquier incumplimiento por parte de los grandes contribuyentes dictaminados, destacó Figueroa Moncada. El IMCP refiere que este año el índice del cumplimiento oportuno del dictamen fiscal del ejercicio 2025, presentado en mayo de 2026, fue de 98%. Lo anterior se proyecta en cifras. Pese a que el total de la recaudación por fiscalización se redujo, el promedio de recaudación secundaria por cada acto de fiscalización concluido por autocorrección incrementó de un año a otro, al pasar de 255 millones en septiembre de 2025, a 336 millones en 2026.
Menos recaudación de ISR ¿Qué pasará con la fiscalización en 2027?"Los recursos del SAT son limitados, por lo que continúa enfocando sus esfuerzos en los grandes contribuyentes, que es donde se puede obtener un mayor importe de recuperación de impuestos", explicó Roberto Colín Mosqueda, vocero de la Comisión Técnica Fiscal del Colegio de la Contaduría Pública de México. Colín explicó que la estrategia se refuerza con auditorías más planificadas y dirigidas, además de la implementación de mayor tecnología en sus procesos para realizar cruces de información entre lo que las empresas facturan y lo que declaran. También la menor recaudación del ISR que se ha visto en el transcurso de 2026 tiene su injerencia en un menor ritmo de recaudación por fiscalización. Cifras de la SHCP refieren que esta disminuyó 5.6% real en enero-septiembre, frente al mismo periodo de 2025. En comparación a lo programado quedó 137,000 millones de pesos menos. "Esto representa menos utilidades fiscales y menor pago de este impuesto, por lo que puede considerarse también que la recaudación secundaria tenga el mismo efecto", comentó Figueroa Moncada. Los cambios que se aprobaron para el siguiente año en materia fiscal, como los topes a las deducciones y la ampliación para inscribirse al Programa de Regularización Fiscal , que busca condonar hasta 100% multas y recargos por créditos fiscales, ayudarán a dinamizar la recaudación de los ingresos tributarios. Por actos de fiscalización la recaudación secundaria se podrá ver con mayor énfasis en 2028 , una vez que las autoridades ejerzan actos de revisión sobre las nuevas disposiciones aplicables a partir de 2027, explicó el integrante del IMCP. Añadió que el siguiente año, la fiscalización del SAT, se espera s e encuentre enfocada en el Plan Maestro 2027. Y que la ampliación para grandes contribuyentes para 2027 del Programa de Regularización Fiscal, donde no existirá límite de ingresos para poder aplicar a dicho programa, ocasionará también que grandes contribuyentes corrijan de forma voluntaria y paguen adeudos fiscales autodeterminados, para aplicar el programa, sin necesidad de que las autoridades ejerzan facultades de comprobación.
]]>Contenido sindicado vía RSS de Expansión. Nota original: https://expansion.mx/economia/2026/11/18/sat-recaudacion-fiscalizacion-grandes-contribuyentes