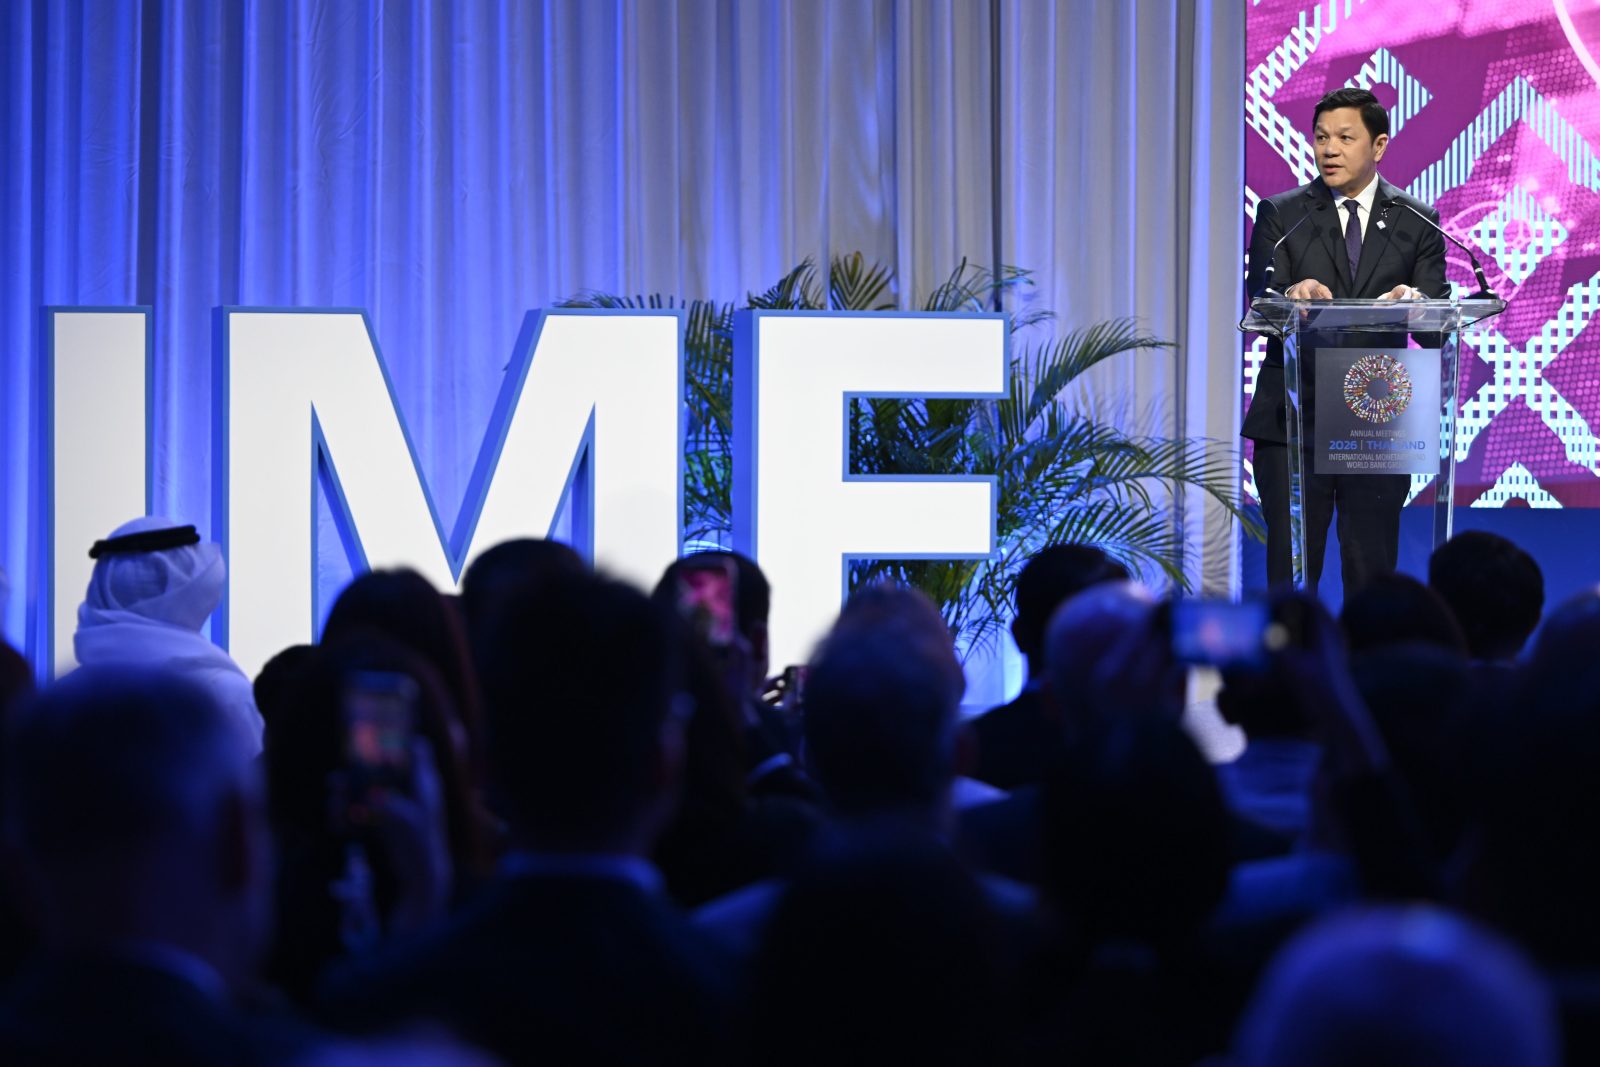
La ‘Semana Mayor’ para los economistas –como la he llamado desde hace varios años en este espacio–, comienza con el anuncio sobre la(s) persona(s) a la(s) que se le(s) va a otorgar el Premio Nobel de Economía, seguido por la publicación del documento “Perspectiva Económica Global” (World Economic Outlook o WEO) del Fondo Monetario Internacional (FMI). Esto marca el inicio de las reuniones anuales de otoño del FMI y el Banco Mundial (BM), que se llevaron a cabo la semana pasada. En muchas ocasiones estas reuniones representan un cisma para los mercados financieros internacionales, influyendo considerablemente en la forma en que se aprecian ciertos temas actuales y de mediano plazo.
No solo son los ministros de finanzas y los líderes de bancos centrales quienes atienden estas importantes conferencias. También se congregan allí los administradores y estrategas de fondos de inversión más influyentes del mundo, así como los economistas y operadores de productos financieros.
Estas reuniones normalmente se llevan a cabo en Washington, DC, en los Estados Unidos, sede de ambas instituciones multilaterales. Sin embargo, cada tres años –con una clara interrupción durante la pandemia–, se llevan a cabo en otro lugar. La última vez fue en Marrakech, Marruecos, en 2023 (“FMI/BM-Reunión de otoño 2023-Marrakech”, 10 de octubre, 2023). La anterior se llevó a cabo en Bali, Indonesia, en 2018 (“Reunión de otoño FMI/BM 2018–Mayores riesgos, menor crecimiento”, 16 de octubre, 2018) y tres años antes, en Lima, Perú (“Reunión anual de otoño del FMI y Banco Mundial 2015”, 6 de octubre, 2015), por ejemplo. En esta ocasión, se llevaron a cabo en la ciudad de Bangkok, en el Reino de Tailandia, en el sureste asiático (“México y Tailandia”, 13 de octubre).
En su documento “Perspectiva Económica Global”, el staff del FMI considera que la economía mundial ha mostrado una resiliencia sorprendente frente a una acumulación de choques que difícilmente habrían sido imaginables hace apenas unos años. La pandemia de Covid, las interrupciones en las cadenas globales de suministro, la invasión de Ucrania y la guerra en Medio Oriente, así como el aumento de las tensiones comerciales y geopolíticas, han puesto a prueba la capacidad de adaptación de empresas, hogares y gobiernos. Aun así, el crecimiento global se ha mantenido relativamente estable, los mercados laborales continúan mostrando fortaleza y la inflación ha retrocedido significativamente desde los máximos observados tras la pandemia, a pesar del ciclo de restricción monetaria más agresiva en varias décadas.
No obstante lo anterior, el staff del FMI advierte que esta resiliencia no es ilimitada. La institución destaca que los riesgos geopolíticos siguen siendo elevados y que nuevos choques en energía, comercio o cadenas de suministro podrían traducirse rápidamente en mayores presiones inflacionarias y menor crecimiento. Los países de menores ingresos continúan siendo particularmente vulnerables debido a la persistencia de riesgos sobre los precios de alimentos y materias primas. Asimismo, aunque la inversión impulsada por la inteligencia artificial (AI) ha contribuido a sostener la actividad económica global y las expectativas de productividad, el FMI observa que esta dinámica también genera riesgos de concentración y de una excesiva dependencia de condiciones financieras favorables.
Frente a este entorno, el staff del FMI enfatiza que la principal recomendación para los gobiernos es reconstruir los márgenes de maniobra de la política económica. En materia fiscal específicamente, el organismo considera prioritario avanzar en una consolidación ordenada, pero creíble, reduciendo déficits y estabilizando la trayectoria de la deuda pública. Para los bancos centrales, el mensaje sigue siendo de prudencia: Aunque la inflación ha disminuido, las autoridades monetarias deben evitar una relajación prematura de la política monetaria y asegurar que las presiones inflacionarias converjan de manera sostenible hacia sus objetivos. En suma, el FMI argumenta que la mejor manera de preservar la resiliencia observada en los últimos años es combinar disciplina fiscal con una postura monetaria guiada por los datos.
En cuanto a las proyecciones de crecimiento, el FMI proyecta que la economía mundial crecerá 2.5 por ciento en 2026 y 2.8 por ciento en 2027, lo que implica una revisión marginal al alza de una décima porcentual para 2026 respecto de la actualización de julio y ningún cambio para 2027. Por su parte, el staff considera que la economía de los Estados Unidos continuará mostrando una expansión relativamente sólida de 2.3 por ciento tanto en 2026 como en 2027, beneficiándose del dinamismo del consumo privado, condiciones financieras todavía favorables y la inversión asociada a AI. De hecho, Para 2027, el pronóstico fue revisado al alza en 0.1 puntos porcentuales frente al WEO de julio.
Por su parte, el FMI considera que nuestro país mantendrá un crecimiento moderado de 1.5 por ciento en 2026 y una aceleración a 1.8 por ciento en 2027, apoyado por las exportaciones vinculadas a cadenas de valor tecnológicas y de AI, aunque todavía limitado por la incertidumbre comercial y un entorno externo menos favorable. Respecto a la actualización de julio, el FMI mantuvo sin cambios la previsión para México en 2026 y elevó ligeramente en 0.1 puntos porcentuales la de 2027.
Nota para el lector: La semana que entra reanudaré la serie de “Finanzas públicas y grado de inversión”, que inicié hace dos semanas.
Contenido sindicado vía RSS de El Financiero. Nota original: https://www.elfinanciero.com.mx/opinion/gabriel-casillas/2026/10/20/fmibm-reunion-de-otono-2026-bangkok/