Hay hechos que no suceden en un día: se acumulan en silencio durante años y, de pronto, una estadística los vuelve visibles.
Eso ocurrió hace un par de semanas, cuando el INEGI presentó los resultados de la Encuesta Intercensal 2025, levantada casa por casa el otoño pasado, de la cual ya le hicimos un comentario general el pasado 23 de septiembre.
Uno de sus hallazgos fundamentales es que México ya tiene la estructura de edades que las proyecciones oficiales esperaban hasta 2030. El futuro demográfico se adelantó cinco años.
Los números cuentan la historia. En octubre de 2025 vivíamos en el país 130.9 millones de personas, pero el dato más relevante no es cuántos somos, sino qué edades tenemos.
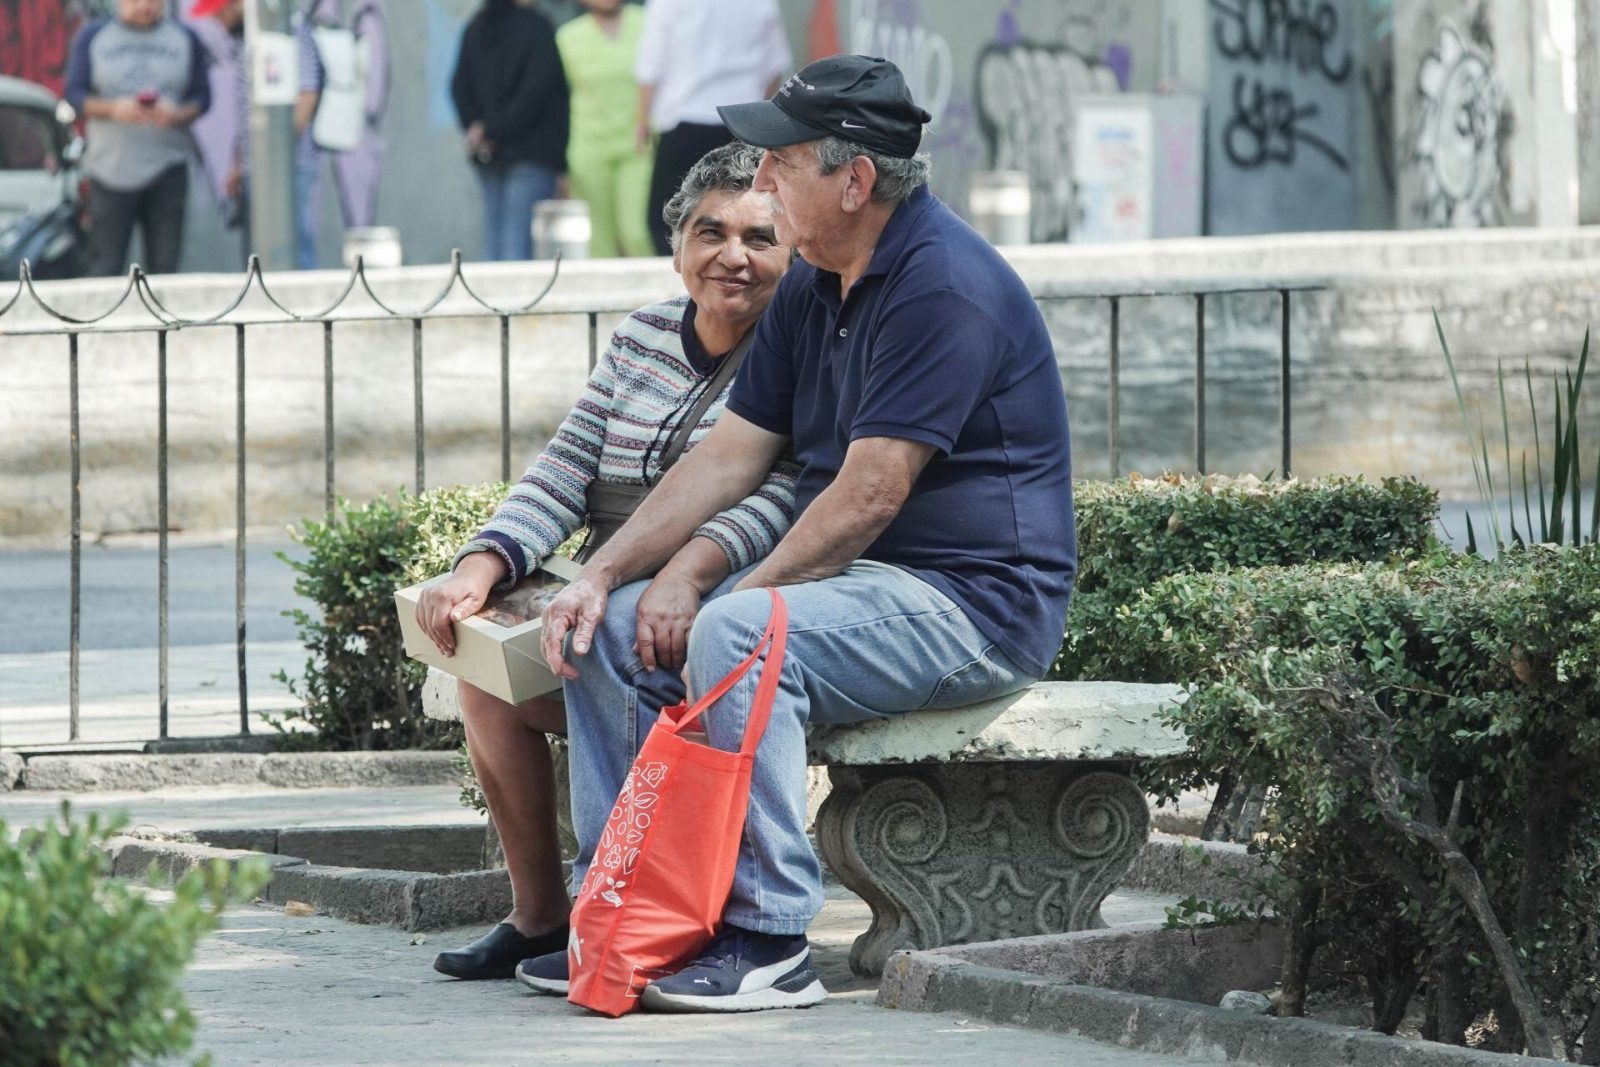
La edad mediana pasó de 29 a 32 años en apenas un lustro. Y las personas de 60 años o más ya suman 19.2 millones, 14.7 por ciento de la población, una proporción que el Programa Nacional de Población estimaba alcanzar hasta el final de esta década.
Vale la pena dimensionar la velocidad del cambio. Hace una generación, México se describía a sí mismo como un país de jóvenes: en el año 2000, la mitad de la población tenía 22 años o menos. Ese país ya no existe, y el que viene se parece cada vez más a las sociedades maduras que solíamos observar con distancia.
¿Por qué se adelantó el reloj? Por dos fuerzas que operaron al mismo tiempo. La primera: los mexicanos estamos teniendo muchos menos hijos de los que cualquier proyección suponía. La tasa de fecundidad cayó de 1.9 hijos por mujer en 2019 a 1.2 en 2024, un nivel comparable al de Japón. La segunda: en el último quinquenio emigraron casi 1.3 millones de personas, la mayoría jóvenes de entre 20 y 34 años. La pirámide se angosta por abajo mientras se ensancha por arriba.
Conviene detenerse en lo que eso significa, porque no es un asunto de demógrafos. Es la variable que va a ordenar las finanzas públicas, el sistema de salud y la economía de las familias durante las próximas dos décadas. Mírese en tres horizontes.
A cinco años, el reto principal es fiscal. El gasto en pensiones, sumando las contributivas y las del Bienestar, pasó de 4.6 por ciento del PIB en 2020 a 6.3 por ciento en el proyecto de presupuesto de 2027, unos 2.5 billones de pesos, y el Centro de Investigación Económica y Presupuestaria (CIEP) estima que rondará 9 por ciento hacia 2030. De cada peso que ingresa al erario, 27 centavos ya tienen destinatario: nuestros pensionados.
Si se agrega el costo de la deuda, cuatro de cada diez pesos del gasto público están comprometidos antes de construir una escuela o equipar un hospital. Lo que quede para todo lo demás dependerá de ingresos que, hasta ahora, no aparecen en el horizonte presupuestal.
A diez años, el tema cambia de naturaleza. Hacia mediados de la próxima década crecerán los retiros de los trabajadores que cotizaron toda su vida en cuentas individuales, el régimen que nació en 1997.
La pregunta dejará de ser cuánto cuesta el sistema antiguo y pasará a ser cuánto pagan las Afores, con pensiones que, para carreras laborales interrumpidas por la informalidad, serán modestas.
El piso lo pondrá la Pensión del Bienestar, hoy con rango constitucional, cuyo costo crecerá exactamente al ritmo al que crece el número de sus beneficiarios. La Encuesta Intercensal ofrece una pista del terreno que pisamos: la mitad de los hogares del país, 50.1 por ciento contra 38.5 hace apenas cinco años, ya recibe ingresos que no provienen del trabajo, sino de pensiones, programas sociales o remesas.
A veinte años, el desafío será de salud y de cuidados. Hacia 2040 habrá alrededor de 28 millones de personas mayores de 60 años; a mitad de siglo serán una de cada cuatro.
El punto de partida es estrecho: el gasto público en salud ronda 3 por ciento del PIB, la mitad de la referencia que sugiere la OMS, y la propia encuesta del INEGI registró que la afiliación a servicios de salud bajó de 77.1 a 72.5 por ciento de la población entre 2020 y 2025. Y no se trata sólo de camas de hospital: son la diabetes y la hipertensión acumuladas durante décadas, convertidas en dependencia.
La gran pregunta, todavía está sin respuesta institucional: quién cuidará a quién.
Ahí aparece el hallazgo menos comentado de de la investigación del INEGI, y uno de los más reveladores: el seguro médico privado casi duplicó su presencia en cinco años, de 3.7 a 6.9 por ciento.
Las familias que pueden hacerlo ya compran por fuera la protección que no encuentran en los sistemas públicos.
Las que no pueden resuelven la vejez como siempre se ha resuelto en México: con gasto de bolsillo y con el trabajo de cuidado no remunerado, que recae de manera abrumadora en las mujeres de la casa.
Esa es la lectura de fondo que dejan los datos: ante pensiones que absorben una porción creciente del presupuesto y un sistema de salud que no crece al ritmo de la demanda, el costo de envejecer se está trasladando, de manera silenciosa, a los hogares. No por decisión de nadie, sino por omisión de todos.
Nada de esto es una fatalidad. Los países que envejecieron antes que nosotros construyeron rutas: sistemas nacionales de cuidados, pilares de ahorro complementario, espacio fiscal para la salud. Sin embargo, todos tuvieron algo que México está gastando aprisa: tiempo.
La generación más numerosa de nuestra historia, la nacida en los sesenta y setenta, está cruzando en estos años la puerta de los 60 años: fue la que construyó el bono demográfico y será la que ponga a prueba al Estado que ese bono ayudó a financiar.
Las decisiones que se tomen, o se pospongan, en lo que resta de esta década definirán si esos mexicanos envejecen con una red debajo o sin nada que los proteja.
El futuro ya nos alcanzó. Falta que el presupuesto y las instituciones se den por enteradas.
Contenido sindicado vía RSS de El Financiero. Nota original: https://www.elfinanciero.com.mx/opinion/enrique-quintana/2026/10/10/envejecimos-antes-de-tiempo/